

برای یک جوان ۲۰ یا ۲۵ سال، خرید خانه در شرایط اقتصادی امروز شاید شبیه به یک رویای دستنیافتنی باشد. افزایش تورم، نوسانات ارزی و جهش قیمت مصالح، فاصله درآمد تا قیمت مسکن را به دهها سال رسانده است. پاسخ دولت و بخش خصوصی به این چالش بزرگ، اجرای یک استراتژی هدفمند تحت عنوان طرح انبوه سازی مسکن جوانان است.
این طرح که با همکاری وزارت راه و شهرسازی و شرکتهای بزرگ ساختمانی اجرا میشود، در واقع یک بسته حمایتی شامل زمین رایگان (یا ۹۹ ساله)، تسهیلات بانکی کمبهره و فناوریهای نوین ساخت است. شرکت ارکان سازه در این مقاله، تمام جزئیات این طرح در سال ۱۴۰۵ را زیر ذرهبین برده تا اگر شما هم رویای داشتن خانه را دارید، مسیر درست را بشناسید.
بحران مسکن و رویای خانهدار شدن جوانان
آمارهای رسمی نشان میدهد که سن خانهدار شدن در کلانشهرهایی مثل تهران، اصفهان و مشهد به شدت افزایش یافته است. این بحران نه تنها ابعاد اقتصادی دارد، بلکه مستقیماً بر مسائل اجتماعی مثل سن ازدواج و فرزندآوری تاثیر گذاشته است. جوانانی که بخش عمده درآمد خود را صرف اجارهبها میکنند، عملاً توانی برای پسانداز و ورود به بازار ملک ندارند.
در این بنبست، روشهای سنتی ساختوساز و خرید ملک دیگر پاسخگو نیست. باید به بازار یک شوکی مثبت از سمت عرضه وارد شود که تنها از طریق طرح انبوه سازی مدرن و مهندسیشده قابل دستیابی است. دولتها در سراسر دنیا در چنین شرایطی با مداخله مستقیم و حمایت از سازندگان بزرگ، تلاش میکنند کفه ترازو را به نفع اقشار آسیبپذیر و جوانان تغییر دهند.
چرا طرح انبوهسازی مسکن جوانان کلید خورد؟
اصلیترین دلیل کلید خوردن طرح انبوه سازی مسکن جوانان، ناترازی عرضه و تقاضا و همچنین کاهش قدرت خرید بود. وقتی بخش خصوصی به صورت انفرادی (شخصیساز) اقدام به ساخت میکند، به دنبال حداکثر سود است و طبیعتاً خانههایی با متراژ بالا و لوکس میسازد که خارج از توان خرید جوانان است. بنابراین، نیاز به طرحی بود که:
- زمین را از قیمت تمامشده حذف کند: چون زمین حدود ۶۰٪ قیمت مسکن را تشکیل میدهد
- متراژها را بهینه کند: حرکت به سمت واحدهای کوچک (معمولاً ۴۰ تا ۷۵ متر) که برای شروع زندگی مناسب باشند
- تیراژ را بالا ببرد: ساخت هزاران واحد در کنار هم برای کاهش هزینههای سربار
طرح انبوه سازی مسکن جوانان دقیقا چیست؟
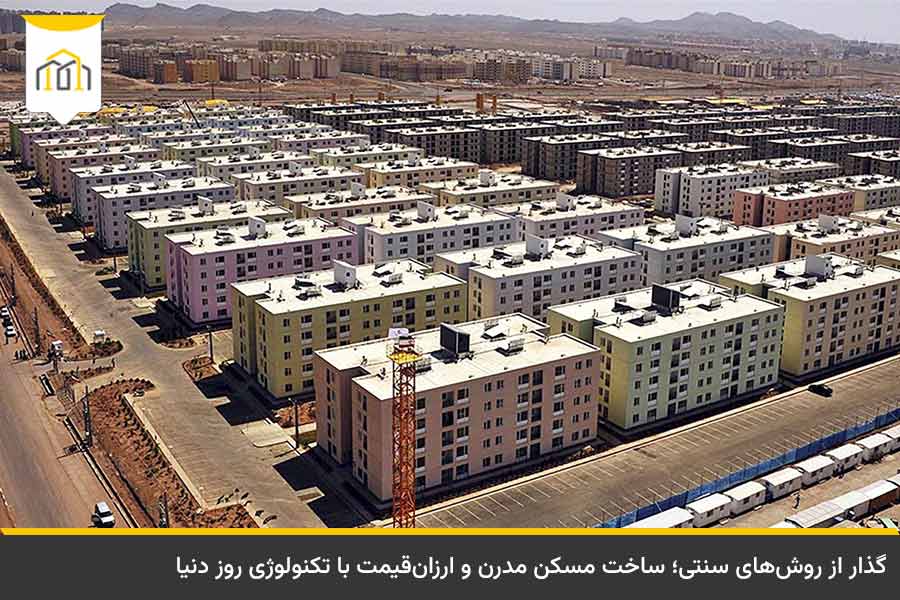
این طرح، نسخه تکاملیافته از طرحهای حمایتی گذشته است که با تمرکز ویژه بر زوجهای جوان طراحی شده است. در طرح انبوه سازی مسکن جوانان، دولت زمینهای دولتی را در اختیار سازندگان قرار میدهد و بانکها موظف به پرداخت تسهیلات بلندمدت (گاهی تا ۲۰ سال) هستند.
هدف نهایی این است که یک جوان بتواند با آورده اولیه معقول (که طی چند مرحله پرداخت میشود) و پرداخت اقساطی که معادل اجارهبهای ماهیانه است، صاحب یک واحد مسکونی نوساز شود. برخلاف تصور عموم که این پروژهها را بیکیفیت میدانند، ورود شرکتهای گرید یک و استفاده از استانداردهای جدید نظام مهندسی در سال ۱۴۰۵، چهره این پروژهها را تغییر داده است.
تفاوت این طرح با نهضت ملی مسکن و مسکن مهر
بسیاری از متقاضیان، این طرح را با مسکن مهر یا نهضت ملی مسکن اشتباه میگیرند. اگرچه ریشه همه اینها یکی است، اما تفاوتهای ساختاری مهمی وجود دارد:
- تنوع متراژ و طراحی: در مسکن مهر، بیشتر واحدها الگوی یکسانی داشتند. اما در طرح جوانان، تمرکز بر ارائه واحدهای کوچک تا متوسط است تا با بودجه جوانان همخوانی داشته باشد.
- مکانیابی: یکی از نقدهای مسکن مهر، دوری از شهر بود. در طرحهای جدید، تلاش شده از زمینهای بافت فرسوده داخل شهر یا شهرهای جدیدی که زیرساخت (مترو و اتوبوس) دارند استفاده شود.
- کیفیت ساخت: نظارتها در طرح جدید بسیار سختگیرانهتر شده و استفاده از مصالح استاندارد اجباری است.
نقش انبوهسازان در کاهش قیمت تمام شده
وقتی صحبت از ساخت ۵۰۰۰ واحد مسکونی است، دیگر خرید مصالح از مغازه ابزارفروشی معنا ندارد. انبوهسازان بزرگ از طریق روشهای زیر میتوانند هزینه ساخت هر متر مربع را به شکل چشمگیری کاهش دهند:
- خرید مستقیم از بورس کالا: حذف تمام واسطههای آهن و سیمان
- استفاده از قالبهای صنعتی: سرعت اجرای اسکلت بتنی را تا ۳ برابر افزایش میدهند
- مدیریت ماشینآلات: استفاده بهینه از تاورکرینها و بچینگهای بتن
در واقع در طرح انبوه سازی مسکن جوانان، سود سازنده از تیراژ بالا تامین میشود، نه از گران فروختن واحدها. این مکانیزم اقتصادی باعث میشود که قیمت نهایی برای جوان خریدار، ۲۰ تا ۳۰ درصد پایینتر از قیمت بازار آزاد تمام شود.
شرایط ثبتنام در طرح جدید مسکن جوانان ۱۴۰۴
برای ورود به این طرح و بهرهمندی از مزایای آن، متقاضیان باید از فیلترهای قانونی عبور کنند. این شرایط برای اطمینان از رسیدن مسکن به دست مصرفکننده واقعی طراحی شده است که در زیر به آنها اشاره کردیم.
شرایط سنی و وضعیت تاهل
در قوانین جدید حساب پسانداز مسکن جوانان، سختگیریهای گذشته برای وضعیت تاهل تعدیل شده است. طبق ضوابط جاری، هر شخصی که به سن ۱۸ سال تمام رسیده باشد (یا حکم رشد او از سوی دادگاه صادر شده باشد)، میتواند به نام خود در طرح مسکن جوانان ثبتنام کند. این یعنی مجردها هم میتوانند بدون مانع وارد این طرح شوند و حتی والدین (پدر، مادر یا قیم) میتوانند برای فرزندان صغیر خود حساب باز کنند.
شرایط سابقه سکونت و فرم «ج» سبز
حساب بانکی مسکن جوانان به تنهایی شرط فرم «ج» را ندارد، اما برای استفاده از این وام در پروژههای انبوهسازی دولتی یا دریافت زمین دولتی، سبز بودن فرم «ج» الزامی است. این یعنی متقاضی و افراد تحت تکفل او نباید از تاریخ ۲۲ بهمن ۱۳۵۷ تاکنون از امکانات دولتی زمین یا مسکن استفاده کرده باشند.
همچنین، ارائه مدارک سابقه سکونت ۵ ساله در شهر محل تقاضا (برای جلوگیری از مهاجرتهای غیرضروری به کلانشهرها) یکی دیگر از شروط اصلی برای نهایی شدن ثبتنام در پروژههای مسکن ملی متصل به این وام است.
مدارک مورد نیاز برای احراز هویت و تمکن مالی
برای تشکیل پرونده و دریافت تسهیلات، ارائه مدارک زیر به شعب بانک یا کارگزاریهای مربوطه الزامی است:
- مدارک هویتی: اصل و کپی تمام صفحات شناسنامه و کارت ملی هوشمند (برای خریدار و فروشنده)
- مدارک حساب: ارائه دفترچه یا کارت حساب پسانداز مسکن جوانان که دوره سپردهگذاری آن تکمیل شده باشد.
- مدارک شغلی و مالی: ارائه فیش حقوقی، حکم کارگزینی یا پرینت گردش حساب بانکی که توانایی متقاضی برای پرداخت اقساط را اثبات کند.
- سایر مستندات: در صورت خرید واحد آماده، ارائه سند مالکیت، پایانکار و قبض برق ساختمان ضروری است.
جزئیات فنی و رفاهی واحدهای انبوهسازی شده
نگاه به مسکن حمایتی در سال ۱۴۰۵ تغییر کرده و دیگر خبری از خانههای بیکیفیت نیست. در طرح انبوه سازی جدید، تنوع متراژ و کیفیت ساخت اولویت دارد.
متراژ واحدها؛ از خانههای ۲۵ متری (مسکن ما) تا واحدهای ۱۰۰ متری
یکی از جذابیتهای طرح جدید، پوشش دادن نیازهای مختلف است. برای شروع زندگی زوجهای جوان یا افراد مجرد، واحدهای مسکن اقتصادی با متراژ ۲۵ تا ۴۰ متر طراحی شده است که تمام امکانات ضروری را در یک فضای فلت و مدرن ارائه میدهد.
در مقابل برای خانوادههای پرجمعیتتر، واحدهای دو خوابه ۷۵ تا ۱۰۰ متری در نظر گرفته شده است. این تنوع باعث میشود تا هر کس متناسب با بودجه و نیاز خود، گزینه مناسب را انتخاب کند.
استفاده از فناوریهای نوین و صنعتیسازی در ساخت
سرعت و کیفیت، دو بال پرواز برای پروژههای جدید هستند. شرکتهای پیشرو در این طرحها از روشهای صنعتیسازی مانند قالبهای تونلی و سیستمهای LSF استفاده میکنند. این فناوریها علاوه بر افزایش سرعت ساخت، مقاومت ساختمان در برابر زلزله را تضمین کرده و با عایقبندی استاندارد، هزینههای انرژی ساکنین را در آینده کاهش میدهند.
تسهیلات بانکی و نحوه بازپرداخت وام مسکن جوانان
برای دریافت وام مسکن جوانان، شما باید یک سپرده پسانداز در بانک مسکن افتتاح کنید. شما باید به مدت حداقل ۳ سال و حداکثر ۱۰ سال به حساب پسانداز خود واریز کنید تا مشمول دریافت وام مسکن جوانان شوید. طبق آخرین بخشنامههای بانک مسکن در سال ۱۴۰۴، سقف تسهیلات به صورت زیر است.
مبلغ وام در تهران و کلانشهرها چقدر است؟
مبلغ وام بر اساس شهر افتتاح حساب و مدت سپردهگذاری متغیر است. طبق آخرین جدول واریزی:
در پایان سال سوم (کوتاهمدت):
- تهران: ۱.۶ میلیارد تومان
- مراکز استان و شهرهای بالای ۲۰۰ هزار نفر: ۱.۴ میلیارد تومان
- سایر شهرها: ۱.۲ میلیارد تومان
در پایان سال دهم (بلندمدت):
- تهران: ۳.۷ میلیارد تومان
- مراکز استان و شهرهای بالای ۲۰۰ هزار نفر: ۳.۱۵ میلیارد تومان
- سایر شهرها: ۲.۶ میلیارد تومان
توجه داشته باشید که برای دریافت این مبالغ، باید حداکثر میزان پسانداز در حساب مسکن خود را هم داشته باشید. بانک مسکن هر ساله جدول مرتبط به حداقل و حداکثر واریز را منتشر میکند که برای مشاهده این جدول برای سال ۱۴۰۴، میتوانید صفحه مبالغ سپرده گذاری و سقف تسهیلات را در بانک مسکن ببینید.
نرخ سود تسهیلات و مهلت بازپرداخت
میزان سود و شرایط بازپرداخت تسهیلات مسکن جوانان به شکل زیر است:
نرخ سود:
- اگر بازپرداخت را در حداکثر ۵ سال انجام دهید، نرخ سود فقط ۶ درصد خواهد بود.
- برای بازپرداختهای بیش از ۵ سال، نرخ سود ۹ درصد محاسبه میشود.
مهلت بازپرداخت:
- شما میتوانید از روش بازپرداخت ساده با حداکثر مدت ۲۰ سال استفاده کنید.
- همچنین امکان بازپرداخت به روش پلکانی با حداکثر مدت ۱۰ سال نیز وجود دارد.
چالشها و موانع پیش روی انبوهسازی مسکن جوانان
اجرای پروژههای چند هزار واحدی، همواره مسیر همواری ندارد. با وجود حمایتهای دولتی، واقعیتهای اقتصاد کلان کشور بر سرعت و قیمت تمامشده این پروژهها سایه انداخته است. شناخت این چالشها به متقاضیان کمک میکند تا انتظارات واقعبینانهای از زمان تحویل و هزینههای نهایی داشته باشند.
تطابق نداشتن عرضه و تقاضا در شهرهای بزرگ
یکی دیگر از موانع، عدم توازن در توزیع پروژهها است. در حالی که تقاضای اصلی مسکن جوانان در کلانشهرهایی مثل تهران، اصفهان و مشهد متمرکز است، بسیاری از پروژههای انبوه به دلیل کمبود زمین، در شهرهای جدید یا حاشیه شهرها تعریف شدهاند.
این فاصله مکانی و کمبود زیرساختهای حملونقل در برخی نقاط، باعث شده تا بخشی از واحدهای تکمیلشده متقاضی مؤثر نداشته باشند، در حالی که در مرکز شهر، جوانان با کمبود شدید فایلهای فروش مواجه هستند. راهکار جدید دولت در سال ۱۴۰۵، تمرکز بر بافتهای فرسوده درونشهری است تا جوانان بتوانند در دل شهر و با دسترسی به امکانات، صاحبخانه شوند.
تورم مصالح ساختمانی و نوسانات قیمت
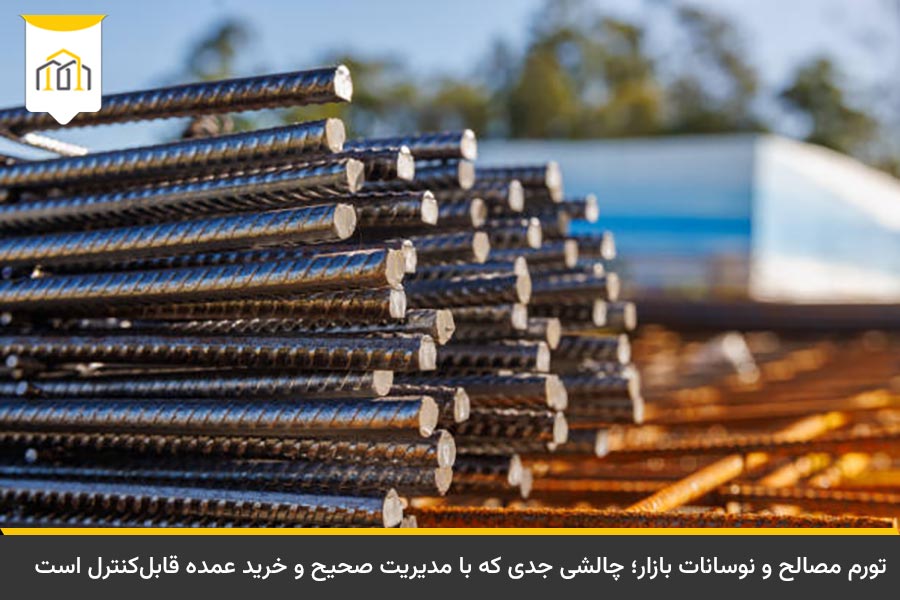
اصلیترین دشمن پروژههای عمرانی در سالهای اخیر، تورم نهادههای ساختمانی بوده است. آمارهای رسمی نشان میدهد که شاخص قیمت مصالح (فولاد، سیمان و تأسیسات) در بهار ۱۴۰۴ نسبت به سال قبل جهش قابلتوجهی (تا ۳۷ درصد) داشته است. این نوسانات باعث میشود که قراردادهای اولیه با پیمانکاران نیاز به تعدیل پیدا کند.
در نتیجه گاهی سازندگان مجبور میشوند برای جلوگیری از توقف پروژه، مبالغی را تحت عنوان علیالحساب از متقاضیان دریافت کنند. البته در یک طرح انبوه سازی مدیریتشده، شرکتهای معتبر با خرید عمده و دپوی مصالح در ابتدای پروژه، سعی میکنند این ریسک را به حداقل برسانند تا قیمت نهایی برای جوانان قابلتحمل باقی بماند.
طرح مسکن استیجاری؛ جایگزینی برای انبوهسازی ملکی؟
همه جوانان در ابتدای زندگی توانایی پرداخت اقساط وامهای میلیاردی یا تأمین آورده اولیه را ندارند. دولت برای پر کردن این خلأ، از زمستان ۱۴۰۴ طرحی نوین تحت عنوان مسکن استیجاری یا نظام اجارهداری حرفهای را کلید زده است.
جزئیات اجاره ۵ ساله برای زوجهای جوان دهکهای ۱ تا ۶
این طرح برای زوجهایی طراحی شده که میخواهند فرصتی برای پسانداز داشته باشند. در این مدل، دولت یا شرکتهای توسعهگر، واحدهای مسکونی را نمیفروشند بلکه به صورت اجاره بلندمدت در اختیار واجدین شرایط قرار میدهند. در زیر توضیحات بیشتری در مورد این طرح ارائه کردیم.
- مخاطبان طرح: زوجهای جوانی که حداکثر ۵ سال از تاریخ ازدواجشان گذشته باشد و در دهکهای درآمدی ۱ تا ۶ قرار داشته باشند (اولویت با دهک ۱ و ۲).
- شرایط اجاره: قراردادها معمولاً ۳ تا ۵ ساله منعقد میشود. نرخ اجارهبها در این طرح، پایینتر از نرخ بازار آزاد (نرخ حمایتی) تعیین میشود تا زوجین بتوانند مابهالتفاوت آن را برای خرید خانه در آینده پسانداز کنند.
- نحوه ثبتنام: متقاضیان باید از طریق سامانه جامع طرحهای حمایتی مسکن (سامانه تِم) اقدام کنند و پس از غربالگری، به پروژههای آماده معرفی میشوند.
نتیجهگیری
مسیر صاحبخانه شدن در سال ۱۴۰۵ اگرچه دشوار و پرچالش به نظر میرسد، اما غیرممکن نیست. نکته کلیدی در این بازار، زمان است؛ هر روز تعلل در افتتاح حساب یا ورود به پروژه، فاصله شما را با خانه رویاییتان بیشتر میکند.
ما در شرکت انبوه سازی ارکان سازه معتقدیم که مسکن جوانان نباید فقط یک سرپناه خوابگاهی باشد، بلکه باید شروعی باکیفیت برای یک زندگی استاندارد باشد. توصیه میکنیم با بررسی دقیق بودجه خود و شناخت چالشهای بازار، هوشمندانه تصمیم بگیرید و از ظرفیت شرکتهای معتبر و تسهیلات دولتی برای تثبیت آینده خود استفاده کنید.
سوالات متداول
آیا مجردها هم میتوانند در طرح مسکن جوانان ثبتنام کنند؟
بله، افراد مجرد بالای ۱۸ سال (بدون شرط تاهل برای افتتاح حساب) میتوانند حساب پسانداز باز کنند. اما برای تحویل واحد در برخی پروژههای دولتی خاص، ممکن است اولویت با متاهلین باشد یا شرط تاهل در زمان تحویل لحاظ شود.
آیا میتوانم وام مسکن جوانان را روی خانه ای که خودم میسازم بگیرم؟
بله، این تسهیلات هم برای خرید مسکن و هم برای ساخت مسکن قابل استفاده است. اگر شما زمین داشته باشید یا در پروژههای مشارکت در ساخت انبوه سازی مسکن وارد شوید، میتوانید از این تسهیلات برای هزینههای ساخت استفاده کنید.
اگر بعد از ۵ سال در طرح مسکن استیجاری پولمان به خرید خانه نرسید چه میشود؟
هدف این طرح حمایت موقت است. پس از ۵ سال، واحد باید تخلیه و به زوج جوان دیگری واگذار شود. اما معمولاً ساکنین این طرحها در اولویت ثبتنام پروژههای اجاره به شرط تملیک یا خرید اقساطی قرار میگیرند تا وارد چرخه مالکیت شوند.